マイカーローンの金利が上がった──変動2.2%で借りた3週間後、我が家の返済はどう変わるのか【実額で試算】
公開
納車から2週間。ローンの明細を確認しようと銀行のサイトを開いたら、金利表に「10月」の列が増えていました。全区分で0.25%の引き上げです。
我が家がテスラ Model 3 のために借りたのは、三菱UFJ銀行の「ネットDEマイカーローン」。9月4日に変動金利2.2%で借りたばかりです。「ギリギリ間に合った」と一瞬思いましたが、調べてみると話はそう単純ではありませんでした。変動金利は、借りたあとも上がります。
この記事では、何が起きたのか、我が家の返済にいつ・いくら影響するのか、どう備えるのかを、実際の明細と数字で整理します。
先に結論
- 毎月の返済額 73,107円は当面変わらない(5年ルール)
- 変わるのは中身。2027年1月分から利息が月1,300円ほど増え、そのぶん元金の減りが遅くなる見込み
- 9月の追加利上げも、時間差で届く。2027年7月分からは2.70%になる見込み
- 何もしなければ、8年間の利息は約59.7万円から約72.5万円へ(+12.8万円)
- 我が家の対策は繰上返済。少なくとも補助金の197万円分は返済に回す。ネット手続きなら手数料は無料
2027年以降の金利は、銀行が公表しているルールと発表済みの数字から私が計算した見込みです。確定値は11月上旬に届く通知で確認し、この記事に追記します。
何が起きたか:10月から全区分で0.25%アップ
三菱UFJ銀行「ネットDEマイカーローン」の金利は、借入額によって4段階に分かれています。
| お借入金額 | 9月 | 10月 | 上昇幅 |
|---|---|---|---|
| 200万円以下 | 年3.25% | 年3.50% | +0.25% |
| 201万〜500万円 | 年2.70% | 年2.95% | +0.25% |
| 501万〜1,000万円(我が家) | 年2.20% | 年2.45% | +0.25% |
| 1,001万〜3,000万円 | 年2.125% | 年2.375% | +0.25% |
出典:三菱UFJ銀行 ネットDEマイカーローン(2026年9月27日に確認。変動金利で、保証料は金利に含まれます)
背景は日銀の利上げです。時系列で並べるとこうなります。
- 6月16日:日銀が政策金利を0.75%から1.0%へ引き上げ
- 8月3日:三菱UFJ銀行が短期プライムレート(短プラ)を2.125%から2.375%へ引き上げ
- 10月1日:短プラに連動するマイカーローンの金利が、新しく借りる人から2.45%に
しかも、これで終わりではありません。日銀は9月18日にも追加利上げ(1.0%→1.25%)を決め、三菱UFJ銀行は同じ日に、短プラを11月2日から2.625%へ引き上げると発表しました。もう1回分、0.25%の引き上げが控えています。
金利ページには、見落としやすい注意書きもあります。適用されるのは申し込んだ月ではなく、実際に借り入れた月の金利。審査に通った時点の金利が約束されるわけではありません。
我が家のローン明細(実物)
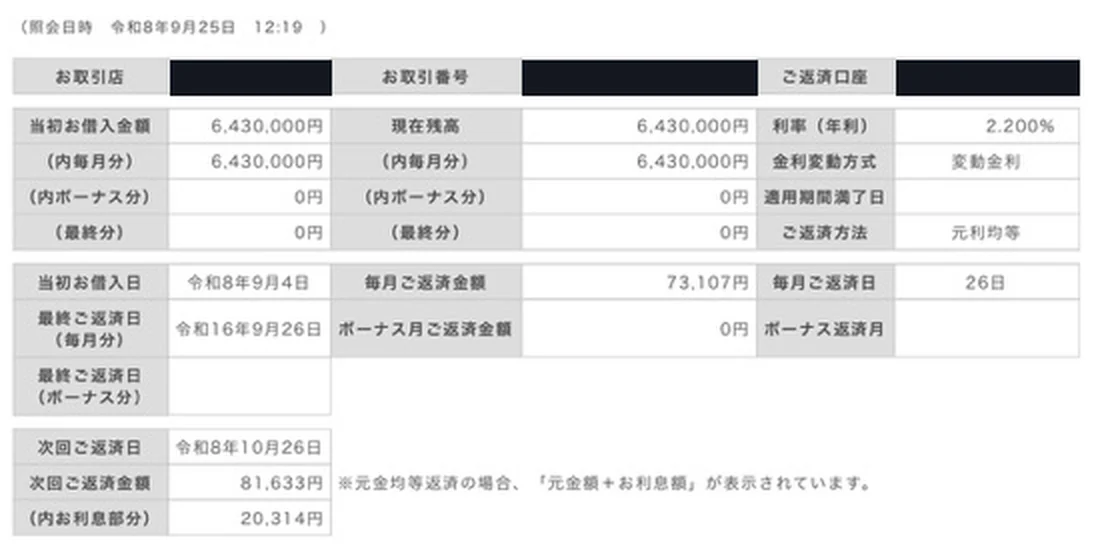
| 項目 | 内容 |
|---|---|
| 借入額 | 6,430,000円 |
| 金利 | 年2.200%(変動金利) |
| 返済方法 | 元利均等・96回(8年) |
| 毎月の返済額 | 73,107円(毎月26日) |
| 借入日 | 2026年9月4日 |
| 最終返済日 | 2034年9月26日 |
| 初回の返済額 | 81,633円(うち利息20,314円) |
乗り出し総額6,555,869円のうち、ローンで借りたのは643万円。残りの約12.6万円(注文時のデポジット5万円を含む)は自己資金で払いました。
初回だけ返済額が8,526円高い理由
明細を見て最初に引っかかったのが、初回の返済額です。毎月73,107円のはずが、初回だけ81,633円。
理由は、借入日(9月4日)から9月26日までの22日分の利息が、初回に上乗せされるからでした。
| 内訳 | 計算 | 金額 |
|---|---|---|
| 1ヶ月分の利息 | 643万円 × 2.2% ÷ 12 | 11,788円 |
| 22日分の利息 | 643万円 × 2.2% × 22日 ÷ 365日 | 8,526円 |
| 初回の利息 | 20,314円 |
計算結果は、明細の「内お利息部分 20,314円」と一致します。銀行ローンは納車より前に融資が実行されるので、車が届く前から利息は発生しています。初回の引き落とし額には注意が必要です。
変動金利のルール:借りたあとの金利はいつ変わるのか
「9月に2.2%で借りたから、8年間ずっと2.2%」ではありません。銀行の基準金利見直しの説明ページと商品説明書から、我が家に関係するルールを整理しました。
| ルール | 内容 |
|---|---|
| 金利の見直し | 年2回。4月1日と10月1日の基準金利で決まる |
| 新しい金利の適用 | 6月・12月の返済日の翌日から(7月・1月の返済分から反映) |
| 通知 | 見直し後の「ご返済のお知らせ」が5月・11月の上旬ごろに発行 |
| 5年ルール | 金利が変わっても、5年間は毎月の返済額が変わらない(内訳だけ変わる) |
| 125%ルール | 5年後の見直しで返済額が増える場合も、それまでの125%が上限 |
5年ルールには、知らないと驚く点が2つあります。
①「5年」は、我が家の場合は実質4年ちょっと。 期間は「10月1日を1回またぐごとに1年」と数えます。我が家は9月4日に借りたので、借入から1ヶ月足らずで最初の「1年」が終わります。返済額が見直されるのは5回目の10月1日、つまり2030年10月1日の基準。2031年1月分から新しい返済額になる見込みです。
② 返済額が変わらない=負担が変わらない、ではない。 金利が上がると、同じ73,107円のうち利息に回る分が増え、元金が減りにくくなります。最後に元金や利息が残った場合は、最終返済日にまとめて払う決まりです。
利上げが我が家のローンに届くまで
ここまでのルールを、我が家のローンに当てはめたのが下の図です。利上げは、決定から半年以上遅れて届きます。
| 時期 | 出来事 | 我が家の金利 |
|---|---|---|
| 2026年 6月16日 | 日銀が利上げ(0.75%→1.0%) | — |
| 8月3日 | 短プラが2.125%→2.375%に | — |
| 9月4日 | 我が家が借入 | 2.20% |
| 9月18日 | 日銀が追加利上げ(1.0%→1.25%) | 2.20% |
| 10月1日 | 新しく借りる人の金利が2.45%に | 2.20% |
| 11月2日 | 短プラが2.375%→2.625%に | 2.20% |
| 11月上旬 | 見直し後の「ご返済のお知らせ」が届く | 2.20% |
| 12月の返済日の翌日 | 1回目の利上げ分が反映される | 2.45% 見込み |
| 2027年 4月1日 | 新しく借りる人の金利がもう一段上がる見込み | 2.45% |
| 2027年6月の返済日の翌日 | 2回目の利上げ分が反映される | 2.70% 見込み |
「9月に借りて得した」のは約5,000円だった
もし融資の実行が10月にずれ込んでいたら、最初から2.45%でした。9月に借りられた我が家は2.20%スタート。ただし、12月の返済日の翌日からは同じ2.45%に並ぶ見込みです。
差がつくのは最初の3回分の利息だけ。計算すると約5,000円でした。
変動金利では、「何月に借りたか」の差は思ったより小さい。効いてくるのは、残高がいつまで、いくら残っているかのほうです。金利改定の直前に滑り込めたことより、これから元金をどう減らすかのほうが、家計への影響は大きいと分かりました。
返済額は同じ、でも中身が変わる
| 金利2.20%のまま | 見直し後(見込み) | 差 | |
|---|---|---|---|
| 毎月の返済額 | 73,107円 | 73,107円 | 変わらず |
| 2027年1月分の利息 | 11,450円 | 12,751円 (2.45%) | +1,301円 |
| 2027年1月分の元金 | 61,657円 | 60,356円 | −1,301円 |
| 2027年7月分の利息 | 10,769円 | 13,233円 (2.70%) | +2,464円 |
| 2027年7月分の元金 | 62,338円 | 59,874円 | −2,464円 |
口座から落ちる金額は1円も変わりません。だから、引き落とし額だけ見ていると、金利が上がったことに気づけない。このブログの家計簿では、返済額を「利息」と「元金」に分けて記録していきます。
8年間の利息はいくら増えるのか
何も手を打たなければ、利息は約59.7万円から約72.5万円へ。差額の12.8万円は、月にならすと約1,300円です。スーパーチャージャーの充電1回分が、毎月そのまま利息に消える計算になります。
これは「2.70%で止まった場合」の数字です。日銀は9月の決定のなかで、今後も情勢に応じて利上げを続ける考えを示しています。利上げが続けば利息はもっと増えますし、金利が下がれば減ります。
我が家の対策:少なくとも補助金の197万円は繰上返済に回す
もともと、補助金(CEV 127万円+東京都ZEV 約70万円)は入金され次第、繰上返済に充てる計画でした。金利が上がったことで、この計画の意味は大きくなりました。少なくとも補助金の197万円分は、繰上返済に回します。
三菱UFJ銀行のマイカーローンの繰上返済は、次のような仕組みです。
- ネットからの手続きは手数料無料(窓口は5,500円)
- 方式は2つ。毎月の返済額を減らす「再計算方式」と、返済期間を縮める「期限繰上方式」
- ネットでの手続きは、初回の返済日を迎えてから(初回の返済日を繰上返済日にすることは可能)
金利が2.70%まで上がる前提で、2027年3月の返済日に197万円を繰上返済した場合の試算です。
| 利息の合計 | 毎月の返済額 | 完済 | |
|---|---|---|---|
| 繰上返済しない | 約72.5万円 | 73,107円 | 2034年9月 |
| 返済額を減らす方式 | 約51.4万円 | 約49,800円 | 2034年9月 |
| 期間を縮める方式 | 約36.5万円 | 73,107円 | 2032年3月ごろ |
毎月の返済額は、5年ルールによる見直し前(2030年12月分まで)の金額です。
利息だけを見れば、期間を縮める方式が有利です。いまのところ我が家は、毎月の維持費を軽くすることを優先して、返済額を減らす方式を考えています。補助金の入金時期によって数字は変わるので、実行したら実額で報告します。
固定金利にしておけばよかったのか
固定金利なら、今回の利上げは関係ありませんでした。それでも、固定にしておけばよかったとは思っていません。
このローンは、補助金が入ったら元金を減らす前提で借りています。残高が減れば、金利が上がったときの影響もそのぶん小さくなります。先ほどの試算でも、197万円を繰上返済すれば、金利が2.70%まで上がっても利息の合計は約51.4万円。金利が2.20%のまま何もしなかった場合の約59.7万円を下回ります。
だから我が家は、金利の上昇には繰上返済で備えます。少なくとも補助金の197万円分は繰上返済に回します。その先も、金利の動きと家計の状況を見ながら、追加の繰上返済を視野に入れていきます。
これから銀行ローンを組む人へ
我が家が今回学んだことを3つにまとめます。
- 金利は「借り入れた月」で決まる。 申し込んだ月ではありません。融資の実行が月をまたぐと、金利が変わることがあります
- 変動金利は、借りたあとも年2回見直される。 返済額が変わらなくても、利息は増えます
- 繰上返済の手数料と方式を、借りる前に確認する。 ネットなら無料か、返済額を減らせるか、期間を縮められるか
金利や条件は、銀行・商品・時期によって違います。この記事は我が家の記録であり、特定のローンをすすめるものではありません。検討する際は、必ず各銀行の公式サイトで最新の条件を確認してください。
参考にした公式情報
- 三菱UFJ銀行:ネットDEマイカーローン/変動金利の基準金利見直しについて/ご返済について
- 三菱UFJ銀行「短期プライムレートの改定について」:2026年6月16日/2026年9月18日
- 日本銀行「金融市場調節方針の変更について」:2026年6月16日/2026年9月18日